Dólar Oficial
$1.575
Dólar Blue
$1.605
Dólar Tarjeta
$2.047,50
Euro
€1.708,74
Real
R$268,61
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
ALIVIO IMPOSITIVO
Proponen frenar por 180 días las ejecuciones fiscales de Rentas para evitar que los embargos asfixien a comercios y contribuyentes
El legislador Agustín Romano Norri presentó un proyecto que suspende temporalmente los juicios de cobro de deudas tributarias provinciales y las medidas cautelares. La iniciativa busca preservar la liquidez de los contribuyentes sin eliminar sus obligaciones ni las facultades de recaudación del Estado.
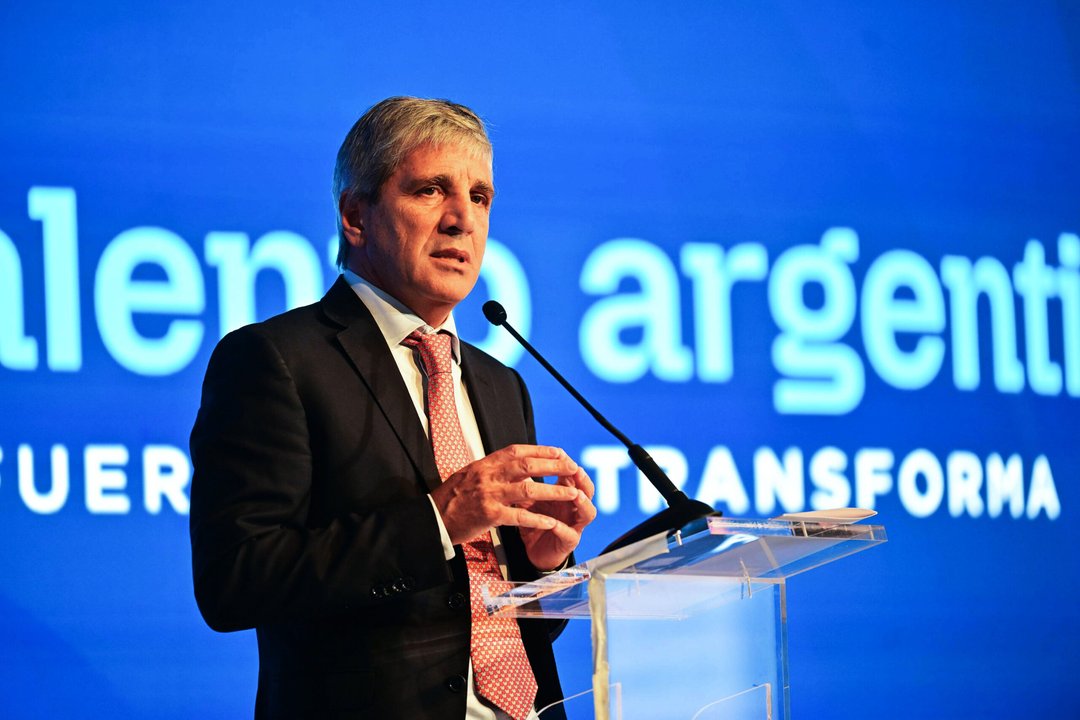
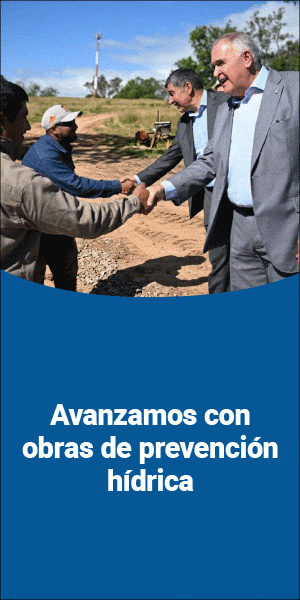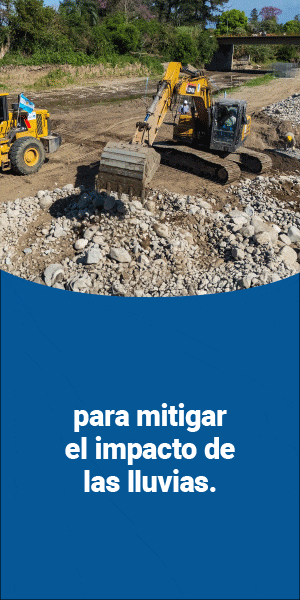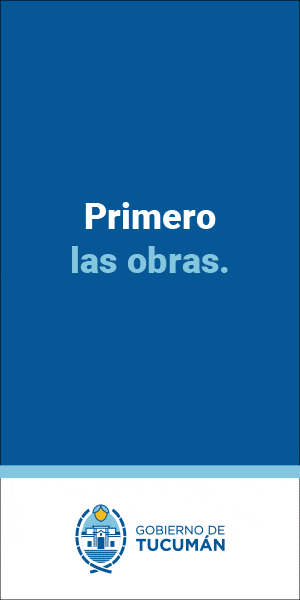
Un plazo de 180 días hábiles administrativos sin nuevas ejecuciones fiscales ni embargos vinculados con deudas tributarias provinciales es el eje de un proyecto de ley presentado por el legislador Agustín Romano Norri (Movimiento Radical-foto inferior). La propuesta apunta a evitar que los mecanismos de cobro compulsivo de la Dirección General de Rentas (DGR) profundicen las dificultades económicas de comerciantes, industrias, empresas y familias, y plantea que el organismo recaudador priorice durante ese período la fiscalización y la intimación administrativa, sin avanzar judicialmente sobre los bienes y las cuentas de los contribuyentes, salvo en situaciones expresamente exceptuadas.
En la exposición de motivos, el legislador sostiene que la iniciativa no pretende desconocer las obligaciones tributarias ni cuestionar el derecho del Estado a recaudar, sino establecer un límite temporal a las herramientas judiciales de cobro para impedir que terminen afectando la capacidad de pago de quienes atraviesan dificultades financieras.
Uno de los argumentos centrales del proyecto es que la inmovilización de fondos puede generar un efecto contrario al buscado por el Fisco. En ese sentido, el texto advierte que cuando una ejecución fiscal bloquea una cuenta bancaria necesaria para afrontar salarios, proveedores o servicios, puede comprometer la continuidad de una actividad y reducir las posibilidades de recuperar la deuda. “La recaudación tiene un límite práctico: cuando una ejecución paraliza una cuenta bancaria indispensable para pagar sueldos, proveedores o servicios, puede terminar destruyendo la propia capacidad futura de pago del contribuyente”, señala la fundamentación. Y agrega: “Una respuesta que busca cobrar una deuda no debería, por sus efectos, impedir que esa deuda pueda finalmente regularizarse”.
El proyecto toma como referencia distintos datos de la economía provincial para justificar la necesidad de una medida excepcional. Según las cifras de la Dirección de Estadística de Tucumán citadas en el documento, en septiembre de 2026 la inflación del Gran Tucumán y Tafí Viejo fue del 2,1% mensual, acumuló un 23,7% en el año y llegó al 33,9% interanual (la iniciativa fue presentada antes de que se dieran a conocer los nuevos indicadores estadísticos pertenecientes a octubre). A ese escenario se suma un relevamiento de la Cámara de Comercio de San Miguel de Tucumán correspondiente al primer cuatrimestre de 2026, que indicó que el 64,3% de los establecimientos consultados había registrado una caída de sus ventas, mientras que el 71,4% tenía dificultades para cubrir sus costos operativos.
También se menciona un informe de Politikon Chaco, elaborado sobre datos del INDEC, según el cual las ventas reales de los supermercados tucumanos retrocedieron un 8% interanual durante el primer semestre de 2026. La fundamentación incorpora, además, información de la Fundación Observatorio PyME sobre el alcance de los embargos en el sector productivo. De acuerdo con ese relevamiento del tercer trimestre de 2026, el 15% de las pequeñas y medianas industrias consultadas había sido alcanzado por embargos de la Agencia de Recaudación y Control Aduanero (ARCA), porcentaje que ascendía al 18% entre las micro, pequeñas y medianas empresas del segmento analizado. Como antecedente nacional, el texto recuerda que el 3 de noviembre pasado, durante la 321ª Conferencia Industrial de la Unión Industrial Argentina, el ministro de Economía de la Nación anunció la suspensión de embargos de ARCA a las pymes hasta mayo de 2027.
Qué establece el proyecto para Rentas
La iniciativa dispone que, durante 180 días hábiles administrativos desde su publicación en el Boletín Oficial, quede suspendido tanto el inicio como la tramitación de los procesos judiciales de ejecución fiscal destinados a cobrar tributos, intereses y sanciones cuya aplicación, percepción y fiscalización estén a cargo de la DGR. El alcance comprende las obligaciones vencidas y las sanciones aplicadas hasta la fecha de publicación de la eventual ley. Incluye a personas humanas, sucesiones indivisas, personas jurídicas y demás responsables, sin distinción por su actividad o condición tributaria. Entre los impuestos alcanzados se encuentran Ingresos Brutos, Salud Pública, Inmobiliario, Automotores y Rodados y Sellos, además de otros tributos cuya percepción corresponda a Rentas.
En la práctica, el organismo y sus representantes fiscales deberán abstenerse de iniciar nuevos juicios de ejecución y de solicitar embargos preventivos u otras medidas cautelares destinadas a garantizar el cobro de las obligaciones comprendidas. La suspensión también alcanzaría a las ejecuciones fiscales que ya se encuentren en trámite, cualquiera sea su estado procesal. Esto incluye las actuaciones para ejecutar sentencias de trance y remate y las subastas que todavía no se hayan concretado. Los jueces podrán disponer la paralización de oficio o a pedido de parte, sin exigir caución.
Otro punto relevante está vinculado con los embargos bancarios y financieros. Durante el período previsto, no podrán ordenarse nuevas inhibiciones generales de bienes, intervenciones de caja ni otras medidas cautelares relacionadas con los créditos alcanzados. Tampoco se transferirán al Fisco provincial los fondos que hayan sido embargados en esos procesos.
En cuanto a las medidas ya vigentes sobre cuentas y activos bancarios o financieros, el proyecto establece que podrán levantarse por decisión del juez interviniente, a simple petición del contribuyente ejecutado y mediante un trámite preferente. Sin embargo, las sumas que ya hubieran sido retenidas al momento de entrar en vigencia la ley permanecerán a disposición del juzgado, sin ser transferidas a Rentas, hasta que se reanude el proceso o se cancele o regularice la deuda.
El proyecto establece tres situaciones específicas que quedarán fuera de la suspensión, con el objetivo de preservar el crédito fiscal y evitar que el régimen sea utilizado para eludir obligaciones.
La primera excepción contempla los casos en los que sea necesario iniciar una demanda o realizar actos judiciales indispensables para evitar la prescripción de una deuda tributaria. Esto se aplicará cuando el plazo de prescripción venza durante la vigencia de la ley o dentro de los 90 días hábiles administrativos posteriores. Una vez cumplida esa actuación para conservar el crédito, el proceso deberá volver a quedar suspendido, sin avanzar con la ejecución ni adoptar medidas cautelares, salvo la excepción prevista para los casos de insolvencia fraudulenta.
La segunda exclusión alcanza a los importes que hayan sido efectivamente retenidos, percibidos o recaudados por agentes de retención, percepción o recaudación y que no hayan sido ingresados al Fisco dentro de los plazos legales. En esos supuestos, podrán continuar las acciones destinadas a recuperar esos fondos.
La tercera excepción comprende las situaciones en las que Rentas pueda demostrar ante el juez competente la existencia de actos concretos de insolvencia fraudulenta destinados a frustrar el cobro de una deuda tributaria. La procedencia y el alcance de las medidas solicitadas deberán resolverse mediante una decisión judicial fundada y con intervención previa de la parte afectada, excepto cuando exista una urgencia debidamente justificada.
Las deudas seguirán vigentes
La propuesta aclara expresamente que la suspensión de las ejecuciones no significa una condonación ni una eliminación de las obligaciones tributarias. Tampoco implica quitas, remisiones o la devolución de sumas que ya hayan sido pagadas. Por el contrario, los contribuyentes podrán cancelar o regularizar sus deudas en cualquier momento. A su vez, la Dirección General de Rentas mantendrá sus atribuciones para fiscalizar, verificar, determinar y liquidar tributos, así como para realizar intimaciones administrativas. También conservará sus facultades de intervención en procesos concursales o falenciales, conforme a la normativa vigente.
Durante el período de suspensión tampoco correrán los plazos procesales de los juicios alcanzados por la medida. La disposición incluye el plazo de perención de instancia previsto en el artículo 181 del Código Tributario Provincial y el de caducidad de las medidas cautelares, en los términos establecidos por la iniciativa. Una vez cumplidos los 180 días hábiles administrativos, los procesos judiciales se reanudarán automáticamente en el estado en que se encontraban, con los plazos que restaran por cumplir.
El proyecto prevé que el Poder Ejecutivo reglamente la norma dentro de los 15 días hábiles administrativos posteriores a su publicación. No obstante, establece que la falta de reglamentación no impedirá su aplicación inmediata. También invita a los municipios y comunas rurales a adoptar medidas similares respecto de sus propios tributos.
En la fundamentación, Romano Norri recuerda que la Legislatura ya aprobó una medida de características similares mediante la Ley 9.734, sancionada en diciembre de 2023. Aquella norma había dispuesto una paralización temporal del inicio de ejecuciones fiscales y, bajo determinadas condiciones, de las ejecuciones de sentencias de trance y remate y del cobro de honorarios de los abogados del Estado.
El nuevo proyecto busca ampliar ese esquema, especialmente en lo referido a la protección de cuentas bancarias y activos financieros, pero manteniendo mecanismos para resguardar los recursos provinciales. “El criterio que inspira esta propuesta es sencillo: proteger la capacidad de pago también es proteger la recaudación futura”, afirma el texto. En esa línea, sostiene que un establecimiento que conserva sus cuentas operativas puede continuar comprando, vendiendo, empleando trabajadores y cumpliendo sus obligaciones, mientras que una actividad que cierra por falta de liquidez difícilmente pueda hacerlo.
La iniciativa fundamenta la competencia de la Legislatura para establecer este régimen transitorio en las atribuciones previstas por el artículo 67 de la Constitución provincial, particularmente en materia tributaria, protección de las micro, pequeñas y medianas empresas y procedimientos judiciales. El proyecto no modifica tributos nacionales ni municipales y tampoco reemplaza las funciones del organismo recaudador.

Más de economía